

IKO – PKO Bank Polski
autorstwa PKO Bank Polski SA
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
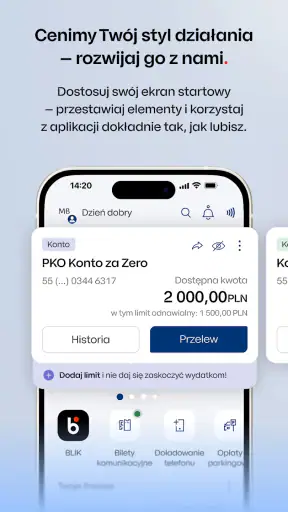
Zrzuty ekranu
 Analiza autorstwa Getfullapps
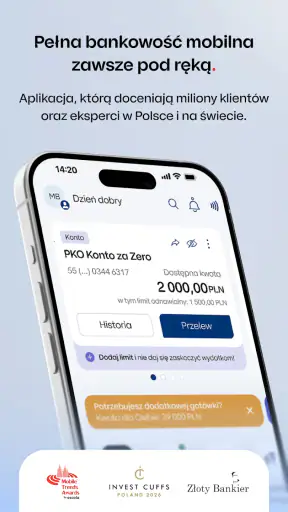
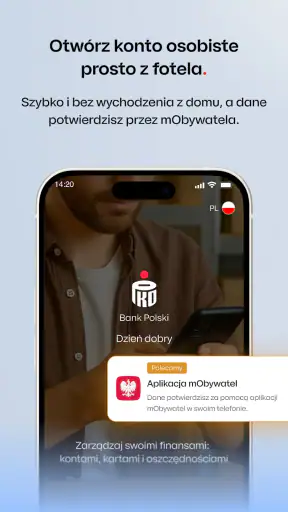
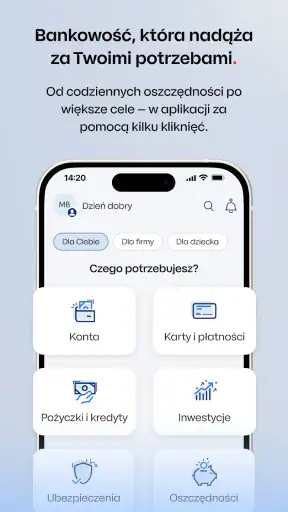
IKO to aplikacja finansowa PKO Banku Polskiego, którą odbieram przede wszystkim jako mobilny dostęp do codziennych spraw bankowych, a nie tylko narzędzie do sprawdzania salda. Można w niej otworzyć konto, zarządzać pieniędzmi i płacić BLIKIEM, więc telefon staje się dla klienta banku praktycznym centrum płatności. Po kilku dniach używania najbardziej doceniłem to, że wiele czynności da się wykonać od razu, bez szukania komputera i bez odkładania sprawy na później.
Najważniejsza rzecz, o której warto pamiętać, to zależność od połączenia z internetem. IKO jest aplikacją bankową, dlatego logowanie, odświeżanie informacji o rachunku, płatności mobilne i potwierdzanie operacji trzeba planować z myślą o dostępie do sieci. W domu zwykle nie stanowi to problemu. Więcej uwagi wymaga korzystanie z niej w piwnicy, pociągu, dużym sklepie albo miejscu, w którym telefon pokazuje zasięg, ale transmisja danych działa niestabilnie.
IKO w codziennym użyciu: szybkość zależy także od sieci
Gdy korzystam z IKO poza domem, oceniam nie tylko samą aplikację, lecz także to, czy telefon może sprawnie połączyć się z bankiem w danym miejscu. W tej części przyglądam się temu, jak przygotować się do płatności i co zrobić, gdy odpowiedź nie nadchodzi od razu. Dzięki temu łatwiej odróżnić chwilowy kłopot z łącznością od sytuacji, w której lepiej przerwać operację i sprawdzić jej status.
Co dzieje się, gdy połączenie działa bez zarzutu
Przy stabilnym internecie aplikacja sprawia wrażenie bezpośredniego pulpitu do finansów. Mogę sprawdzić, czy wynagrodzenie już wpłynęło, przejrzeć ostatnie transakcje, wykonać przelew albo przygotować płatność BLIK bez uruchamiania bankowości na komputerze. To wygodne szczególnie wtedy, gdy decyzję trzeba podjąć przy kasie, podczas zakupów internetowych lub w rozmowie z drugą osobą.
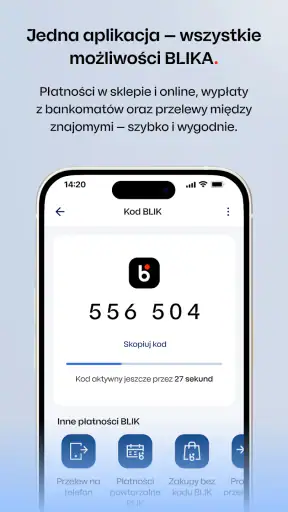
BLIK jest tu jednym z najbardziej praktycznych elementów. Przy płatności nie muszę wyciągać karty ani przepisywać jej danych, ale cały proces nadal wymaga sprawnego telefonu i połączenia. Jeżeli aplikacja musi pobrać aktualne informacje lub poprosić o zatwierdzenie, opóźnienie sieci może być bardziej odczuwalne niż w zwykłej aplikacji zakupowej. Z tego powodu przed wejściem do miejsca o słabym zasięgu warto wcześniej sprawdzić saldo i upewnić się, że telefon ma możliwość połączenia z internetem.
W praktyce najbardziej podoba mi się połączenie kontroli i działania w jednym miejscu. Nie muszę przełączać się między osobną aplikacją do płatności, stroną banku i wiadomościami z potwierdzeniem. Jednocześnie nie traktuję tego jako powodu, żeby całkowicie rezygnować z karty lub innej metody płatności. Telefon może się rozładować, stracić zasięg albo wymagać ponownego uwierzytelnienia dokładnie wtedy, gdy stoję przy terminalu.
Realna sytuacja: zakupy po drodze
Wyobrażam sobie typowy dzień: wracam z pracy, przypominam sobie o zakupach i przy kasie orientuję się, że nie mam portfela. Jeśli telefon jest naładowany, aplikacja działa poprawnie, a internet jest dostępny, BLIK rozwiązuje problem bez szukania bankomatu. To właśnie taki scenariusz pokazuje mocną stronę IKO — nie chodzi o efektowną funkcję, lecz o skrócenie kilku zwykłych czynności do momentu, w którym mogę zapłacić.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Trudniejsza wersja tej samej sytuacji wygląda inaczej. Jestem w podziemnym sklepie, sieć zanika, aplikacja długo oczekuje na odpowiedź, a kolejka za mną rośnie. Wtedy wygoda znika bardzo szybko. Dlatego rozsądnie jest mieć zapasową metodę płatności, zwłaszcza podczas podróży, większych zakupów albo wizyty w miejscu, którego zasięgu jeszcze nie znam.
Telefon jako portfel, ale nie jako jedyne zabezpieczenie
IKO dobrze pasuje do osób, które i tak noszą telefon przy sobie i chcą ograniczyć liczbę przedmiotów w kieszeni. Sprawdza się przy codziennych płatnościach, szybkich przelewach i kontroli wydatków. Nie polecałbym jednak opierania całego planu finansowego na jednym urządzeniu. Telefon może zostać zgubiony, uszkodzony albo zablokowany, a brak połączenia może uniemożliwić wykonanie czynności w odpowiednim momencie.
Warto też pamiętać o podstawowej higienie: blokadzie ekranu, ostrożności przy zatwierdzaniu operacji i sprawdzaniu odbiorcy przed potwierdzeniem. Szybkość BLIKA jest zaletą, ale właśnie dlatego łatwo działać automatycznie. Ja przed zatwierdzeniem przelewu zatrzymuję się na chwilę i sprawdzam kwotę oraz dane transakcji. To prosty nawyk, który ma większe znaczenie niż sama liczba dostępnych funkcji.
Co robić, gdy aplikacja nie odpowiada
Najbardziej frustrujące momenty nie muszą oznaczać problemu z samym IKO. Czasem winne jest słabe Wi-Fi, przeciążona sieć komórkowa, tryb oszczędzania danych albo chwilowa utrata zasięgu. Gdy aplikacja nie przechodzi dalej, najpierw sprawdzam, czy inne strony lub komunikatory również mają problem. Następnie przełączam się między Wi-Fi i transmisją komórkową, o ile jest to bezpieczne i dostępne.
Jeżeli płatność nie została wyraźnie potwierdzona, nie ponawiam jej w pośpiechu kilka razy. Najpierw sprawdzam historię operacji i komunikat w aplikacji. To ważne, bo przy opóźnieniu sieci użytkownik może nie wiedzieć, czy pierwsza próba zakończyła się sukcesem. Drugie zatwierdzenie bez sprawdzenia sytuacji może prowadzić do niepotrzebnego zamieszania.
Podobnie postępuję przy przelewach. Jeśli ekran ładuje się długo, robię zrzut informacji, którą widzę, i nie zamykam aplikacji bez potrzeby. Po odzyskaniu połączenia sprawdzam historię rachunku zamiast od razu rozpoczynać całą operację od nowa. To nie jest spektakularna porada, ale w bankowości właśnie takie spokojne procedury ograniczają ryzyko pomyłki.
Odzyskiwanie dostępu wymaga cierpliwości
W aplikacji finansowej bezpieczeństwo musi mieć pierwszeństwo przed natychmiastową wygodą. Gdy zmieniam telefon, tracę dostęp do urządzenia albo pojawia się potrzeba ponownego potwierdzenia tożsamości, nie oczekuję, że wszystko zadziała jednym dotknięciem. W takich sytuacjach trzeba mieć dostęp do podstawowych danych, działający numer telefonu i stabilne połączenie. Nie warto rozpoczynać konfiguracji w miejscu, gdzie internet co chwilę zanika.
To jedna z granic wygody IKO. Dla osoby, która często zmienia urządzenia, korzysta z kilku telefonów albo nie lubi procedur zabezpieczających, aplikacja bankowa może wydawać się bardziej wymagająca niż zwykły portfel. Z drugiej strony właśnie dodatkowe kroki chronią konto, więc nie traktuję ich automatycznie jako wady. Problemem jest raczej brak przygotowania: instalowanie aplikacji dopiero na lotnisku, w trasie lub tuż przed pilną płatnością.
Jak korzystać oszczędnie z transmisji danych
Do zwykłego sprawdzania rachunku nie potrzebuję ciągłego odświeżania ekranu. Otwieram aplikację wtedy, gdy rzeczywiście chcę wykonać konkretną czynność, zamiast uruchamiać ją co kilka minut. Pomaga też korzystanie ze stabilnego Wi-Fi w domu, ale przy bankowości unikam publicznych, niezabezpieczonych sieci, gdy mam do wyboru własną transmisję komórkową.
Jeśli mam ograniczony pakiet danych, planuję większe działania wcześniej. Przeglądanie historii, przygotowanie przelewu czy zmiana ustawień lepiej wykonać w spokojnych warunkach niż podczas zakupów. Przy samym BLIKU oszczędność danych nie powinna być ważniejsza od pewności, że płatność zostanie prawidłowo obsłużona. Nie próbuję też wielokrotnie odświeżać aplikacji przy słabym sygnale, bo zwykle nie przyspiesza to odpowiedzi.
Warto rozdzielić dwie kwestie: ilość danych i jakość połączenia. Nawet niewielka transmisja może wystarczyć do krótkiej operacji, ale niestabilna sieć nadal może powodować oczekiwanie lub przerwanie procesu. Dlatego przed wyjściem sprawdzam nie tylko stan konta, lecz także baterię i dostęp do internetu. To szczególnie przydatny nawyk przed podróżą, koncertem, targami albo wizytą w dużym obiekcie, gdzie zasięg bywa nierówny.
Dla kogo IKO będzie dobrym wyborem
Najlepiej odnajdą się tu klienci PKO Banku Polskiego, którzy często płacą telefonem i chcą mieć bank pod ręką. Aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i należy do kategorii finansowej. Jej twórcą jest PKO Bank Polski SA, więc naturalnie najbardziej sensowna jest dla osób korzystających z usług tego banku, a nie dla kogoś, kto szuka niezależnego portfela do wielu instytucji.
Docenią ją również osoby, które wolą samodzielnie kontrolować codzienne wydatki. Możliwość szybkiego sprawdzenia rachunku po zakupie pomaga zauważyć nieoczekiwane obciążenie albo upewnić się, że przelew został wykonany. IKO ma też sens dla użytkownika, który chce otworzyć konto z poziomu telefonu, zamiast zaczynać od wizyty w placówce.
Mniej przekonany będę do niej w przypadku osoby, która prawie nie korzysta ze smartfona, ma stale słaby internet albo oczekuje dostępu do finansów niezależnego od urządzenia mobilnego. Dla takiego użytkownika bankowość internetowa na komputerze, karta i kontakt z bankiem mogą być wygodniejsze. Podobnie ktoś, kto chce zarządzać rachunkami w kilku bankach z jednej aplikacji, powinien porównać IKO z niezależnym agregatorem, zamiast zakładać, że aplikacja bankowa zastąpi każde inne narzędzie.
Jak wypada na tle zwykłych alternatyw
W porównaniu z bankowością przeglądarkową IKO wygrywa szybkością dostępu i dopasowaniem do płatności przy kasie. Nie muszę otwierać komputera, zapamiętywać ścieżki do konkretnej funkcji ani czekać z przelewem do powrotu do domu. Zwykła strona internetowa nadal może być lepsza do dłuższego przeglądania finansów, pracy na większym ekranie i spokojnego analizowania wielu operacji.
W porównaniu z samą kartą IKO daje więcej kontroli w telefonie, ale jest bardziej zależna od baterii, aplikacji i sieci. Karta bywa mniej efektowna, za to może okazać się praktyczniejsza jako zapas. Z kolei niezależne portfele mobilne mogą lepiej pasować osobom korzystającym z wielu banków, choć wtedy część zarządzania rachunkiem nadal odbywa się poza takim portfelem. IKO ma przewagę wtedy, gdy chcę połączyć płatność z dostępem do własnej bankowości, a nie tylko przechowywać metodę płatności.
Od pierwszego uruchomienia do codziennego nawyku
Jeśli dopiero zaczynam korzystać z aplikacji bankowej, nie testowałbym wszystkich możliwości w chwili, gdy stoję już przy kasie. Wolę zacząć w domu: uruchomić aplikację przy stabilnym połączeniu, sprawdzić, jak wygląda dostęp do rachunku, i spokojnie zapoznać się z potwierdzaniem czynności. Takie pierwsze przejście pozwala odróżnić zwykłe kroki obsługi od tych, które wymagają szczególnej uwagi. W sytuacji pośpiechu nie muszę wtedy uczyć się interfejsu od zera.
Po konfiguracji przydatne jest ustalenie własnego rytmu. Ja sprawdzam rachunek po większym zakupie lub wtedy, gdy czekam na ważny wpływ, zamiast traktować aplikację jak ekran do ciągłego monitorowania. To ogranicza bezcelowe odświeżanie i pomaga skupić uwagę na operacjach, które rzeczywiście wymagają reakcji. Warto też rozdzielić podgląd finansów od zatwierdzania płatności: samo sprawdzenie salda nie powinno prowadzić do mechanicznego potwierdzania każdej kolejnej czynności.
Praktyczny drobiazg to przygotowanie telefonu przed wyjściem, a nie dopiero przy terminalu. Sprawdzam poziom baterii, blokadę ekranu i to, czy urządzenie łączy się z internetem. Nie chodzi o skomplikowaną checklistę, lecz o ograniczenie trzech typowych przeszkód, które łatwo pomylić z awarią aplikacji. Jeśli wybieram się w miejsce, gdzie telefon może stracić sygnał, karta w portfelu pozostaje rozsądnym uzupełnieniem, a nie oznaką braku zaufania do płatności mobilnych.
Jedna aplikacja, kilka odrębnych etapów
W codziennej obsłudze warto pamiętać, że kontrola rachunku, zlecenie przelewu i płatność w sklepie nie są tą samą czynnością, nawet jeśli odbywają się na jednym ekranie telefonu. Każda może wymagać innego momentu skupienia. Przy podglądzie historii chcę szybko znaleźć informację; przy przelewie sprawdzam odbiorcę i kwotę; przy kasie najważniejsze jest, by nie pomylić pośpiechu z potwierdzeniem. To rozróżnienie pomaga korzystać z wygody bez traktowania każdej operacji jako automatycznej.
Przy płatności internetowej również dobrze jest zachować kolejność: najpierw sprawdzić, czy prośba o zatwierdzenie dotyczy zakupu, który właśnie wykonuję, potem porównać widoczne szczegóły i dopiero wtedy zdecydować. Gdy równocześnie rozmawiam, przeglądam inne strony i czekam na dostawę, łatwo zatwierdzić coś odruchowo. IKO nie podejmuje tej decyzji za mnie; jego użyteczność zależy także od tego, czy poświęcam krótką chwilę na kontrolę.
Warto również wiedzieć, kiedy przerwać próbę. Jeśli połączenie jest niestabilne, a komunikat nie rozstrzyga, czy operacja się powiodła, ponowne klikanie nie jest dobrym sposobem na odzyskanie kontroli. Sprawdzam dostępny status, wracam do historii transakcji i dopiero na podstawie tego decyduję, co zrobić dalej. Taki sposób działania jest mniej nerwowy niż szybkie powtarzanie płatności, szczególnie w zatłoczonym sklepie.
Skala popularności nie zastępuje własnego testu
IKO ma średnią ocen 4,7 na podstawie około 934 tysięcy ocen, a liczba opinii przekracza 209 tysięcy. Aplikację pobrano ponad 10 milionów razy. Taka skala sugeruje, że jest narzędziem dobrze znanym i często używanym, ale nie oznacza, że każdy użytkownik będzie z niej zadowolony. W bankowości dużo zależy od telefonu, jakości sieci, przyzwyczajeń i tego, czy klient korzysta już z usług PKO Banku Polskiego.
Samą ocenę traktuję więc jako wskazówkę, nie jako gwarancję bezproblemowego działania w każdym miejscu. Dla jednej osoby najważniejszy będzie BLIK, dla innej szybki podgląd rachunku, a dla jeszcze innej możliwość rozpoczęcia obsługi konta z telefonu. Przed pełnym poleganiem na aplikacji warto wykonać niepilną czynność w domu, sprawdzić sposób potwierdzania operacji i zobaczyć, jak telefon zachowuje się przy przełączaniu między Wi-Fi a siecią komórkową.
Moja ocena po zwróceniu uwagi na łączność
IKO polecam jako wygodne narzędzie do codziennej bankowości, ale nie jako jedyny plan awaryjny. Największą wartość daje wtedy, gdy telefon jest naładowany, internet stabilny, a użytkownik świadomie sprawdza operacje przed zatwierdzeniem. BLIK, szybki dostęp do rachunku i mobilna obsługa konta dobrze odpowiadają na tempo zwykłego dnia.
Jednocześnie zależność od sieci zmienia sposób, w jaki warto z niej korzystać. Przed podróżą lub wyjściem w miejsce o niepewnym zasięgu przygotowałbym najważniejsze informacje, zabrał alternatywną metodę płatności i nie zostawiał konfiguracji na ostatnią chwilę. Jeśli ktoś akceptuje te ograniczenia i jest klientem PKO Banku Polskiego, IKO może realnie uprościć płatności oraz kontrolę finansów. Jeśli natomiast potrzebuje rozwiązania działającego niezależnie od konkretnego banku, telefonu albo połączenia z internetem, lepsze będzie połączenie klasycznej karty, bankowości komputerowej i dodatkowego portfela mobilnego.
Aplikacja została wydana 20 lutego 2013 roku i przez lata stała się rozpoznawalnym punktem kontaktu z bankiem. Dla mnie jej siła nie polega na tym, że eliminuje wszystkie inne sposoby płacenia, lecz na tym, że w sprzyjających warunkach skraca drogę od decyzji do wykonania operacji. To wystarczający powód, by ją wypróbować, pod warunkiem że pamięta się o granicach mobilnej bankowości.
Zalety
- Szybkie logowanie biometrią i wygodne potwierdzanie operacji.
- BLIK, przelewy i płatności mobilne dostępne w jednej aplikacji.
- Możliwość czasowego blokowania karty bez kontaktu z bankiem.
- Czytelne powiadomienia o transakcjach pomagają kontrolować wydatki.
- Aplikacja obsługuje płatności telefonem i zegarkiem.
Wady
- Niektóre funkcje wymagają aktywnej bankowości internetowej.
- Część operacji może wymagać dodatkowej autoryzacji.
- Interfejs bywa mniej intuicyjny przy bardziej zaawansowanych usługach.
- Aplikacja zużywa więcej baterii przy włączonych powiadomieniach.
- Dostępność wybranych funkcji zależy od rodzaju posiadanego konta.
Często zadawane pytania dotyczące IKO – PKO Bank Polski
Czym jest aplikacja IKO i do czego służy?
IKO to mobilna aplikacja bankowa PKO Banku Polskiego, która pozwala zarządzać finansami bez wizyty w oddziale. Po zalogowaniu można sprawdzać saldo i historię rachunku, wykonywać przelewy, opłacać rachunki, korzystać z BLIKA, kontrolować karty oraz obsługiwać wybrane produkty bankowe. Zakres dostępnych funkcji może zależeć od rodzaju posiadanego konta, aktywnych usług i wersji aplikacji.
Czy korzystanie z IKO jest bezpieczne?
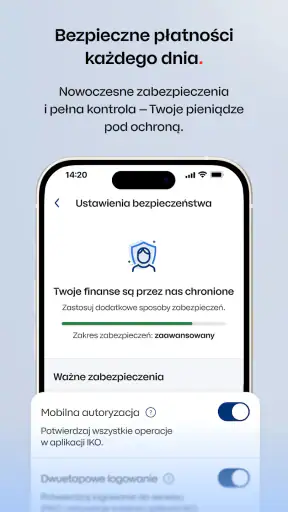
Aplikacja IKO wykorzystuje zabezpieczenia stosowane w bankowości mobilnej, między innymi logowanie kodem, biometrią lub inną metodą ustawioną przez użytkownika, a także autoryzację wybranych operacji. Bezpieczeństwo zależy również od telefonu i zachowania właściciela. Warto instalować aplikację wyłącznie z oficjalnego sklepu, regularnie aktualizować system, nie podawać nikomu kodów oraz sprawdzać szczegóły operacji przed ich zatwierdzeniem.
Czy w IKO można płacić BLIKIEM i wykonywać przelewy?
Tak, IKO obsługuje płatności BLIKIEM, w tym płatności w sklepach internetowych i stacjonarnych, wypłaty z bankomatów oraz przelewy na telefon, jeśli dana usługa jest dostępna dla użytkownika. Aplikacja umożliwia także wykonywanie standardowych przelewów krajowych i wybranych innych operacji. Przed użyciem warto sprawdzić limity, opłaty oraz wymagania dotyczące aktywacji poszczególnych funkcji.
Czy aplikacja IKO jest darmowa?
Samo pobranie i korzystanie z aplikacji IKO zwykle nie wiąże się z osobną opłatą za instalację, jednak koszty mogą wynikać z taryfy konkretnego rachunku, rodzaju wykonywanej operacji lub usług operatora komórkowego. Przykładowo niektóre przelewy, wypłaty, przewalutowania albo operacje związane z kartą mogą podlegać prowizjom. Przed pobraniem i aktywacją najlepiej zapoznać się z aktualną tabelą opłat PKO Banku Polskiego.
Co jest potrzebne, aby rozpocząć korzystanie z IKO?
Do uruchomienia IKO potrzebny jest kompatybilny smartfon z systemem Android lub iOS, dostęp do internetu oraz rachunek lub usługa w PKO Banku Polskim, zależnie od wybranego sposobu aktywacji. Konieczne może być również potwierdzenie tożsamości i ustawienie metody logowania oraz autoryzacji. Podczas konfiguracji należy korzystać wyłącznie z oficjalnej aplikacji i postępować zgodnie z instrukcjami banku, nie udostępniając danych logowania osobom trzecim.

IKO – PKO Bank Polski
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu iko@pkobp.pl, odwiedź stronę http://iko.pkobp.pl lub zapoznaj się z jego https://www.pkobp.pl/polityka-prywatnosci-aplikacji-mobilnej.










